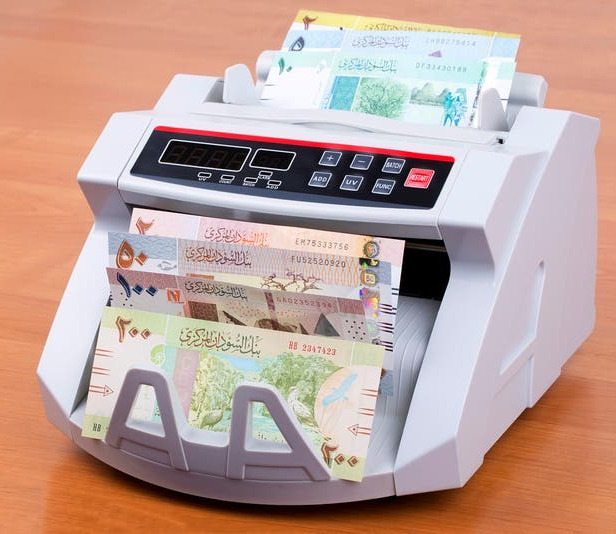
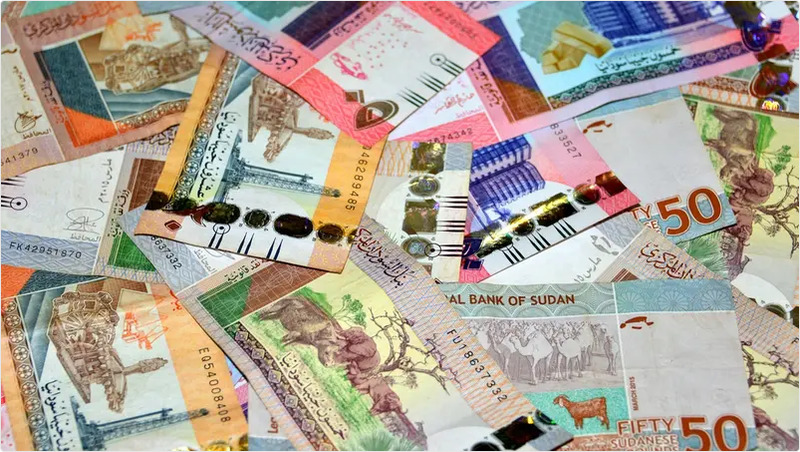
على الرغم من عدم الإعلان رسمياً عن حذف ثلاثة أصفار من الجنيه، فإن قرار تغيير واستبدال العملة ينبئ، في واقع الحال، بأن إعادة ترقيمها وحذف الأصفار من مقتضيات عملية التبديل، لا سيما أنه يأتي في ظل انهيار حاد في قيمتها بسبب تصاعد التضخم، وتراجع الجنيه أمام الدولار إلى مستويات قياسية في السوق الموازية، وسط اقتصاد تُنهكه الحرب منذ أبريل 2023.
القرار الذي أعلنته اللجنة العليا لتغيير واستبدال العملة عقب اجتماعها برئاسة عضو مجلس السيادة الفريق مهندس إبراهيم جابر إبراهيم، قالت أنه يأتي في إطار مواصلة العملية التي بدأت قبل أكثر من عام ونصف في عدد من “الولايات الآمنة”، وفق خطة تتعلّق بحماية الاقتصاد الوطني وضبطه. وربط القرار الترتيبات الفنية والمالية بمكافحة تهريب الذهب، والتحوّل المصرفي والرقمي، وإنجاح الموسمين الزراعيين، وزيادة عائدات الثروة الحيوانية؛ وهي أهداف تبدو، في ظل الواقع الراهن، أقرب إلى مبرّرات نظرية لحذف الأصفار وإعادة ترقيم العملة، أكثر من كونها شروطاً قابلة للتحقّق قريباً.
لماذا الآن؟.. الجنيه تحت الضغط
بلغ الدولار في سبتمبر الجاري نحو 7500 جنيه في السوق الموازية، مقارنة بنحو 4100 جنيه في مايو وحوالي 600 جنيه قبل الحرب. وسبق الإعلان استبدال بنك السودان المركزي فئتي الألف والخمسمائة جنيه القديمة في الخرطوم والجزيرة وبعض محليات النيل الأبيض، وسحب الفئات الصغيرة. ويأتي ذلك في سياق أمني ونقدي فرضته الحرب؛ فقد أعلن البنك أن نهب مقارّه ومطابع السودان للعملة في الخرطوم أدى إلى تداول كميات كبيرة من عملات مجهولة المصدر وغير مطابقة للمواصفات من الفئتين، وزيادة السيولة بما أثّر في استقرار الأسعار.
استبدال في اقتصاد منقسم
الاستبدال النقدي وحذف الأصفار عمليتان مختلفتان؛ فالأول سحب إصدارات قائمة وإحلال أخرى لأسباب تتعلّق بالأمان النقدي أو ضبط السيولة، بينما الثاني يغيّر وحدة الحساب نفسها. فإذا حُذفت ثلاثة أصفار يصبح كل 1000 جنيه قديم جنيهاً جديداً، وتتحوّل الأسعار والأجور والديون والحسابات بالنسبة نفسها؛ فسلعة قيمتها مليون جنيه تصبح ألف جنيه، من دون أن تصبح أرخص أو ترتفع القوة الشرائية للجنيه. وهكذا قد يبسّط الإجراء المحاسبة والتعاملات المصرفية، لكنه لا يزيد الإنتاج ولا يوفر النقد الأجنبي ولا يعالج عجز الموازنة.
العملية المقترحة تأتي في ظل اقتصاد فقد جزءاً كبيراً من قدرته الإنتاجية؛ فوفق البنك الدولي، انكمش الناتج المحلي الحقيقي 29.4% في 2023، بنحو 13.5% في 2024، بينما تشير التقديرات إلى نموه 5% في 2025 و9.3% في 2026، وهي معدلات لا تعني استعادة ما فقده الاقتصاد خلال عامي الحرب، بقدر ما تعكس جزئياً انخفاض قاعدة المقارنة بعد الانكماش الحاد.
ارتفاع التضخم
وارتفع التضخم إلى 170% في 2024، مع توقّع تراجعه إلى 89.4% في 2025 و33.1% في 2026، فيما تراجعت إيرادات الحكومة من 10% من الناتج المحلي في 2022 إلى 4.7% في 2024، مع تقديرات بارتفاعها إلى 5.6% في 2025 و6.2% في 2026.
وفي ظل الانقسام النقدي، أصبحت الفئات القديمة غير مبرئة للذمة في الولايات التي اكتملت فيها العملية، وظلت سارية في ولايات أخرى، فيما ظهرت في مناطق سيطرة الدعم السريع عملات وفئات مختلفة، إلى جانب استخدام عملات دول الجوار والدولار في بعض المناطق الحدودية، بما يعمّق الانقسام ويزيد كلفة التجارة وحركة الأموال.
وتفاقمت المعضلة مع اعتماد الاقتصاد على النقد خارج الجهاز المصرفي؛ فقد أشارت تقديرات اقتصادية إلى أن نحو 90% من الكتلة النقدية كانت خارج النظام المصرفي، في وضع زادته الحرب والتزييف وتعطّل المؤسّسات سوءاً. لذلك يرتبط نجاح الاستبدال بقدرة الدولة على إقناع المواطنين والتجار بإيداع أموالهم في المصارف، وسط مخاوف السيولة وسقوف السحب ومحدودية الثقة.
وتضاف إلى ذلك كلفة العملية نفسها؛ فتضع التقديرات الإعلامية كلفة طباعة عملة جديدة بين 400 و500 مليون دولار خلال عام تقريباً، إلى جانب النقل والتأمين وتحديث الأنظمة المصرفية والضريبية، مع خطر تقريب الأسعار إلى الأعلى عند تغيير وحدة الحساب إذا غابت الرقابة.
ما بعد تغيير الأرقام
يمكن لإعادة الترقيم تبسيط المحاسبة والتعاملات الإلكترونية، لكنها تكون أكثر فاعلية ضمن إصلاح نقدي ومالي أوسع. وقد شهد السودان سابقاً إعادة ترقيم؛ فأُدخل الدينار بقيمة 10 جنيهات قديمة، ثم استُبدل بالجنيه الجديد عام 2007 بسعر 100 دينار للجنيه، بما يعادل اسميّاً ثلاثة أصفار، من دون ضمان لاستقرار القيمة الحقيقية للعملة.
وتزداد صعوبة العملية لأن الحرب قسمت السودان جغرافياً وأضعفت إنتاجه وإيراداته وشبكاته المصرفية. لذلك يرتبط نجاح إعادة الترقيم بضبط السيولة وسعر الصرف، واستعادة النقد الأجنبي، وزيادة الإنتاج والصادرات، وإدخال عائدات الذهب في الدورة الرسمية، وإعادة تشغيل الجهاز المصرفي وربط الأسواق المنقسمة، مع حماية المدخرات والأجور ومراقبة الأسواق خلال إعادة التسعير.
الاختبار الحقيقي لاستبدال العملة لا يبدأ من عدد الأصفار التي ستختفي، وإنما من قدرة الاقتصاد على منع عودتها. فالأزمة أقدم من الحرب، وإن كانت الحرب قد عمّقت اختلالاتها بضرب الإنتاج، وتقطيع الأسواق، وإضعاف الإيرادات، وتعميق شح النقد الأجنبي.
وقد يتحوّل الدولار من 7500 جنيه إلى 7.5 جنيهات على الورق، لكن الرقم الجديد لن يغيّر شيئاً في حياة الناس إذا بقيت القوة الشرائية للجنيه على حالها. فالمطلوب في النهاية ليس تغيير أرقام العملة، وإنما استعادة قيمتها.
error: النسخ ممنوع